Chaque jour, des milliers de professionnels de l’automobile prennent en charge des véhicules appartenant à des tiers. Cette mission, essentielle au bon fonctionnement du secteur, s’accompagne d’une responsabilité juridique considérable. Quand un client vous confie sa voiture, le droit vous considère comme son dépositaire : vous avez la garde de la chose et l’obligation de la restituer dans l’état où vous l’avez reçue. Une présomption de responsabilité pèse sur le professionnel en cas de dommage constaté lors de la restitution. Il appartient alors au dépositaire de prouver qu’il est étranger au sinistre, que le dommage préexistait ou qu’il a pris toutes les précautions nécessaires. Cette situation complexe met en lumière la nécessité d’une protection spécifique pour les dépanneurs automobiles.
Le métier de dépanneur, remorqueur ou gestionnaire de fourrière implique des opérations délicates, souvent en bord de route, qui exposent les véhicules confiés à des risques variés. Qu’il s’agisse du transport, du levage ou du gardiennage, chaque étape requiert une vigilance constante et une couverture d’assurance adaptée. Comprendre les spécificités de cette protection est fondamental pour sécuriser votre activité et garantir la sérénité de vos clients.
La spécificité de l’assurance dépanneur
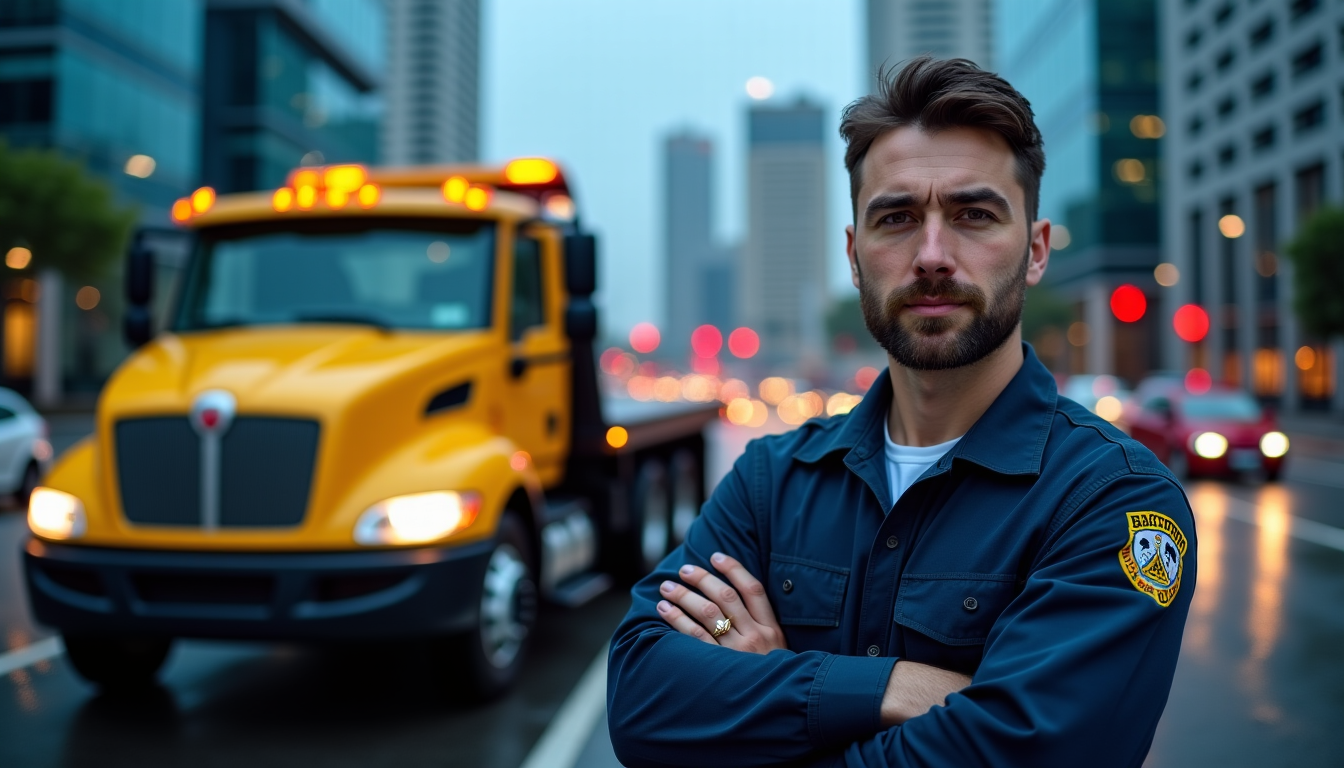
L’activité de dépanneur automobile se distingue par une double nature. D’une part, vous utilisez un véhicule professionnel, la dépanneuse elle-même, qui est à la fois un moyen de transport et un outil de travail. D’autre part, vous manipulez et transportez des biens appartenant à autrui, les véhicules dépannés. Cette particularité demande une plus d’informations sur un contrat d’assurance qui englobe ces deux aspects sans faille.
Contrairement à un simple transporteur ou à un garagiste réparateur, le dépanneur est souvent confronté à des situations d’urgence, des environnements routiers difficiles et des opérations de levage qui comportent des risques inhérents. La durée de détention du véhicule peut être courte, mais la responsabilité encourue est pleine et entière. Un contrat d’assurance classique ne suffit généralement pas à couvrir l’ensemble de ces risques spécifiques. Il est conçu pour les professionnels du dépannage, du remorquage et de la fourrière, en tenant compte des particularités de leurs interventions.
Dépanneuse véhicule et outil
Votre dépanneuse est le cœur de votre activité. Son assurance doit couvrir non seulement sa circulation sur la voie publique, mais aussi son rôle d’outil. Cela signifie que les garanties doivent s’étendre aux dommages qu’elle pourrait subir en tant que véhicule de travail, ainsi qu’aux incidents liés à l’utilisation de ses équipements spécifiques : treuil, grue, plateforme, etc. Le tonnage, les caractéristiques techniques et les équipements embarqués doivent être déclarés avec précision à l’assureur pour une couverture optimale.
Les véhicules pris en charge
Le fait de remorquer, de transporter ou de garder un véhicule crée un risque distinct et central dans l’activité de dépanneur. Les véhicules pris en charge sont exposés à des dommages pendant le chargement, le déchargement, le transport, et même durant leur gardiennage temporaire avant restitution ou acheminement vers un garage. La garantie véhicule confié est la réponse directe à cette exposition, protégeant le dépanneur des conséquences financières liées à ces sinistres.
Comprendre la garantie véhicule confié
La garantie véhicule confié est la pierre angulaire de toute assurance dépanneur. Elle assure la couverture des dommages que les véhicules de vos clients pourraient subir pendant qu’ils sont sous votre garde. Cette garantie est essentielle, car elle vous protège de la présomption de responsabilité qui pèse sur vous en tant que dépositaire.
Plusieurs scénarios peuvent entraîner l’activation de cette garantie. Un accident lors du remorquage, un incendie alors que le véhicule est stationné dans votre enceinte, un vol durant le transport ou des dégradations survenues pendant le gardiennage sont autant d’exemples où cette protection se révèle indispensable. Sans elle, le coût de réparation ou de remplacement du véhicule incomberait directement à votre entreprise, avec des conséquences financières potentiellement désastreuses.
La distinction avec l’assurance garage réparateur
Il est utile de distinguer la garantie véhicules confiés pour un dépanneur de celle souscrite par un garage réparateur. Bien que les deux professionnels détiennent temporairement des véhicules tiers, la nature de leur intervention diffère. Le garagiste effectue des réparations et garde le véhicule pour une durée souvent plus longue, avec des risques liés à la manipulation mécanique. Le dépanneur, lui, se concentre sur le déplacement et le gardiennage, souvent dans l’urgence et en extérieur.
Les garanties adaptées à chaque profil ne sont donc pas identiques. Pour le dépanneur, la couverture doit spécifiquement adresser les risques de la route, du levage et du stationnement temporaire, tandis que pour le garagiste, elle doit davantage se concentrer sur les risques d’atelier et de stockage prolongé. Confondre ces deux types de contrats expose le professionnel à des lacunes de couverture. Pour des besoins plus classiques, une assurance auto standard n’est pas suffisante pour les professionnels.
Les risques spécifiques couverts
Une bonne garantie véhicule confié pour dépanneur prend en charge une panoplie de risques. Voici les principaux :
- Les dommages matériels au véhicule lors des opérations de chargement et déchargement.
- Les sinistres survenant durant le transport (collision, renversement, etc.).
- Le vol du véhicule ou de ses accessoires pendant qu’il est sous votre garde.
- Les incendies ou explosions affectant le véhicule confié.
- Les actes de vandalisme ou les catastrophes naturelles.
- Les dommages survenus pendant le gardiennage dans vos locaux.
Chaque contrat détaillera les plafonds d’indemnisation, les franchises applicables et les éventuelles exclusions. Une étude attentive de ces points est primordiale pour s’assurer que la couverture correspond à vos besoins réels.
Les éléments clés d’un contrat d’assurance dépanneur
Choisir la bonne assurance pour votre activité de dépanneur ne se limite pas à la seule garantie véhicule confié. C’est un ensemble de protections qui doit être mis en place pour une couverture complète de votre entreprise. Plusieurs aspects du contrat méritent une attention particulière.
La responsabilité civile professionnelle
Votre responsabilité civile professionnelle est engagée à chaque intervention. Elle couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de votre activité. Cela peut inclure un dommage à une infrastructure routière lors d’une manœuvre, une blessure infligée à un passant, ou une perte financière pour un client résultant d’une erreur de votre part. Cette garantie est fondamentale pour protéger votre entreprise des conséquences d’un incident.
L’assurance de la dépanneuse
Comme tout véhicule, votre dépanneuse doit être assurée. Les garanties peuvent inclure la responsabilité civile obligatoire, mais aussi des options comme la garantie dommages tous accidents, le vol, l’incendie, le bris de glace, et la protection juridique. Les assureurs spécialisés proposent des formules adaptées à l’usage intensif et aux spécificités techniques de ces véhicules professionnels.
La protection juridique
En cas de litige avec un client, un fournisseur ou un tiers, la protection juridique peut vous apporter une aide précieuse. Elle couvre les frais de défense et de recours, et peut vous accompagner dans la recherche de solutions amiables ou judiciaires. C’est un atout pour faire face aux imprévus légaux.
Les garanties complémentaires
Selon la nature de votre activité, d’autres garanties peuvent s’avérer utiles :
- Assurance des marchandises transportées : Au-delà du véhicule lui-même, vous pourriez transporter des effets personnels ou des pièces détachées.
- Assurance des locaux professionnels : Si vous disposez d’un garage ou d’un dépôt pour le gardiennage.
- Garantie perte d’exploitation : Pour compenser une baisse de chiffre d’affaires en cas d’immobilisation prolongée de votre dépanneuse suite à un sinistre.
« Un contrat d’assurance bien ficelé pour un dépanneur est celui qui anticipe l’ensemble des situations à risque, de la prise en charge du véhicule sinistré à sa restitution, en passant par le transport et le gardiennage. C’est une protection sur mesure pour une activité exigeante. »
Critères pour choisir la meilleure assurance dépanneur
Face à la diversité des offres, choisir le meilleur contrat d’assurance dépanneur demande une analyse rigoureuse. Plusieurs critères doivent guider votre décision pour trouver une couverture adaptée à vos besoins et à votre budget.
L’étendue des garanties
Vérifiez que la garantie véhicule confié couvre bien tous les types de sinistres possibles (vol, incendie, accident, vandalisme) et s’applique sur l’ensemble de votre zone d’intervention (sur la route, dans vos locaux). Examinez également les autres garanties essentielles comme la responsabilité civile professionnelle et l’assurance de votre dépanneuse.
Les plafonds d’indemnisation et les franchises
Un plafond d’indemnisation trop bas pourrait ne pas couvrir la valeur réelle des véhicules haut de gamme que vous êtes amené à dépanner. Assurez-vous que les montants garantis sont suffisants pour faire face aux sinistres les plus coûteux. De même, les franchises représentent la part qui reste à votre charge en cas de sinistre. Des franchises élevées peuvent réduire le coût de la prime, mais augmentent votre risque financier.
Les conditions de garde et d’exploitation
Certains contrats imposent des conditions spécifiques pour la garde des véhicules (enceinte clôturée, surveillance, alarmes). D’autres peuvent avoir des exclusions liées à des opérations particulières (levage complexe, transport de certains types de véhicules). Il est impératif que ces conditions soient compatibles avec votre mode de fonctionnement quotidien.
La qualité du service client et la gestion des sinistres
En cas de sinistre, la réactivité et l’efficacité de votre assureur sont primordiales. Un service client dédié et une gestion rapide des dossiers peuvent faire une grande différence. Renseignez-vous sur la réputation de l’assureur en matière d’indemnisation et de suivi.
Le coût de la prime
Bien que le prix ne doive pas être le seul critère, il reste un élément important. Comparez les devis en tenant compte du rapport garanties/prix. Une prime trop basse pourrait cacher des garanties insuffisantes ou des franchises élevées.
Voici un tableau comparatif des éléments à considérer :
| Critère | Points à vérifier | Impact sur votre activité |
|---|---|---|
| Garantie véhicules confiés | Plafonds, exclusions, types de sinistres couverts (vol, incendie, accident) | Protection financière contre les dommages aux véhicules clients |
| Responsabilité civile pro | Couverture des dommages à des tiers (corporels, matériels, immatériels) | Sécurité face aux conséquences d’erreurs ou d’incidents |
| Assurance dépanneuse | Dommages tous accidents, vol, incendie, bris de glace, panne | Maintien de l’outil de travail opérationnel |
| Franchises | Montant restant à votre charge après un sinistre | Influence directe sur le coût final en cas d’incident |
| Conditions de garde | Exigences de sécurité pour les véhicules stationnés | Conformité aux règles du contrat pour être indemnisé |
Foire aux questions sur l’assurance dépanneur automobile
Pourquoi une assurance dépanneur est-elle différente d’une assurance auto classique ?
Une assurance dépanneur est spécifiquement conçue pour les professionnels. Elle couvre non seulement le véhicule de dépannage en tant que tel, mais aussi les risques liés aux véhicules de tiers qui lui sont confiés. Une assurance auto classique ne prend pas en charge cette responsabilité de dépositaire ni les risques liés aux opérations de remorquage et de levage.
Que signifie la présomption de responsabilité pour un dépanneur ?
La présomption de responsabilité signifie que, si un véhicule que vous avez pris en charge est endommagé, la loi considère a priori que vous en êtes responsable. Il vous appartient alors de prouver que le dommage préexistait, qu’il est survenu en dehors de votre garde, ou que vous avez pris toutes les précautions nécessaires pour l’éviter. C’est pourquoi la garantie véhicule confié est si importante.
Est-il possible de personnaliser son contrat d’assurance dépanneur ?
Oui, les assureurs spécialisés proposent généralement des offres personnalisées. Ils tiennent compte des caractéristiques de votre dépanneuse (tonnage, équipements), de votre zone d’intervention, du volume de véhicules pris en charge et des garanties complémentaires que vous souhaitez ajouter. Une étude personnalisée de votre risque est toujours recommandée.
Que se passe-t-il si un véhicule confié est volé ?
Si votre contrat inclut la garantie vol pour les véhicules confiés, l’assurance prendra en charge l’indemnisation du propriétaire du véhicule, selon les termes et plafonds définis. Sans cette garantie spécifique, le dépanneur serait tenu d’indemniser le client sur ses propres fonds, ce qui peut représenter une somme très importante.
La garantie véhicule confié couvre-t-elle les dommages survenus sur la voie publique ?
Oui, la garantie véhicule confié est conçue pour couvrir les dommages survenant pendant toutes les phases de l’intervention, y compris sur la voie publique lors du chargement, du transport et du déchargement du véhicule. Les conditions exactes et les exclusions éventuelles sont détaillées dans le contrat d’assurance.
Sécuriser votre activité de dépanneur avec une protection adaptée
L’activité de dépanneur automobile est essentielle et exigeante. Elle implique une responsabilité importante envers les véhicules de vos clients. L’assurance dépanneur, avec sa garantie véhicule confié, constitue un bouclier indispensable pour votre entreprise. Elle vous protège des conséquences financières des dommages ou du vol des véhicules sous votre garde, tout en couvrant votre propre matériel et votre responsabilité civile professionnelle.
Choisir un contrat adapté demande une compréhension claire des risques spécifiques à votre métier. Prenez le temps d’évaluer les garanties proposées, les plafonds d’indemnisation et les conditions d’application. Une couverture sur mesure, pensée pour les professionnels du remorquage et du dépannage, sécurise votre activité et vous permet de vous concentrer pleinement sur votre mission de service.